

Deutschlands exportorientierte Wirtschaft muss sich auf dauerhaft schwierigere Geschäfte mit ihren wichtigsten Märkten außerhalb Europas einstellen und zusätzliche Absatz- und Beschaffungsmärkte erschließen. Die neue Analyse von KfW Research erschien am 18. September 2026. Sie beziffert erstmals deutlich, wie stark geopolitisches Auseinanderdriften den deutschen Warenhandel treffen kann. Afrika fällt dabei als bislang schwach erschlossener Markt auf: Nur 1,8 Prozent der deutschen Warenexporte gingen 2025 auf den Kontinent, obwohl die Ausfuhren dorthin zuletzt deutlich schneller wuchsen als Deutschlands Exporte insgesamt.
Deutschlands bisherige Exportachsen werden gleichzeitig unsicherer
Das Problem reicht inzwischen über einzelne Handelskonflikte hinaus. Deutschlands zwei wichtigste Wirtschaftspartner außerhalb Europas stehen jeweils für unterschiedliche Risiken. China ist unverzichtbar als Lieferant und großer Absatzmarkt. Die USA sind der wichtigste einzelne Abnehmer deutscher Waren. Zugleich beeinflussen Zölle, Industriepolitik, Sicherheitsinteressen und politische Konflikte zunehmend die Handelsbeziehungen.
KfW Research misst diese Entwicklung über das Abstimmungsverhalten von Staaten in der UN-Generalversammlung. Steigt die sogenannte geopolitische Distanz zu Deutschland um einen Punkt, gehen die deutschen Exporte in das betreffende Land im Modell durchschnittlich um 16,9 Prozent zurück. Seit 2016 hat sich der Zusammenhang noch verstärkt. Für den Zeitraum ab 2016 kommt die Untersuchung bei einem Anstieg um einen Punkt auf einen Gesamteffekt von rund 25 Prozent bei den Exporten.
Ein Anstieg um einen ganzen Punkt ist allerdings ein starkes und seltenes geopolitisches Abrücken. Für realistischere Szenarien rechnet KfW Research deshalb mit einer Veränderung um 0,7 Punkte. Entfernt sich China in diesem Umfang politisch von Deutschland, könnten die deutschen Exporte dorthin unter sonst gleichen Bedingungen um rund 6,9 Prozent sinken. Für die USA errechnet das Modell einen Rückgang um etwa 3,6 Prozent.
Die Größenordnung trifft auf eine deutsche Wirtschaft, deren Handelsbeziehungen weiterhin stark auf diese beiden Märkte konzentriert sind. Deutschland exportierte 2025 Waren im Wert von 146,2 Milliarden Euro in die USA und 81,3 Milliarden Euro nach China. Gleichzeitig kamen Importe für 170,6 Milliarden Euro aus China. China war mit einem gesamten Warenhandel von 251,8 Milliarden Euro wieder Deutschlands größter Handelspartner, vor den USA mit 240,5 Milliarden Euro.
Afrika spielt im deutschen Außenhandel bisher kaum eine Rolle
Neben diesen Summen wirkt der Handel mit Afrika klein. Deutsche Unternehmen exportierten 2025 Waren im Wert von rund 28,4 Milliarden Euro auf den gesamten Kontinent. Das waren lediglich 1,8 Prozent aller deutschen Warenexporte. Seit Beginn der 2000er Jahre hat sich dieser Anteil kaum verändert.
Gerade diese geringe Ausgangsbasis macht die Zahlen bemerkenswert. Während die deutschen Warenexporte 2025 insgesamt nur um 0,9 Prozent zunahmen, stiegen die Ausfuhren nach Afrika um rund acht Prozent. Zehn der 15 wichtigsten afrikanischen Absatzmärkte für deutsche Unternehmen verzeichneten zweistellige Zuwächse. Besonders Nordafrika entwickelte sich dynamisch.
Afrika kann die USA oder China damit auf absehbare Zeit nicht als Absatzmarkt ersetzen. Die Größenverhältnisse sind zu unterschiedlich. Deutschlands Exporte allein in die USA waren 2025 mehr als fünfmal so hoch wie die Ausfuhren in alle 54 afrikanischen Staaten zusammen. Die Zahlen zeigen jedoch zugleich, wie wenig Deutschland einen Kontinent wirtschaftlich erschlossen hat, dessen Märkte wachsen, während die traditionellen Exportachsen unter zunehmenden politischen Druck geraten.
Afrikas Wachstum schafft neue Absatzmärkte
Die Afrikanische Entwicklungsbank erwartet für den Kontinent 2026 ein durchschnittliches Wirtschaftswachstum von 4,2 Prozent. 2025 erreichten 22 afrikanische Volkswirtschaften Wachstumsraten von mindestens fünf Prozent. Besonders dynamisch entwickelt sich Ostafrika, während auch West- und Nordafrika deutlich schneller wachsen als zahlreiche etablierte Industriemärkte.
Für deutsche Unternehmen treffen dort mehrere Entwicklungen zusammen: schnell wachsende Städte, steigender Energiebedarf, neue Verkehrs- und Digitalinfrastruktur, der Ausbau lokaler Industrie sowie eine wachsende Nachfrage nach Maschinen, Fahrzeugen, Medizintechnik, Energieanlagen und industriellen Dienstleistungen.
Ein Teil dieses Geschäfts ist bereits sichtbar. Die deutschen Exporte nach Marokko stiegen 2025 um knapp zwölf Prozent auf 3,9 Milliarden Euro. Nach Ägypten nahmen sie um gut zwölf Prozent auf rund 4,4 Milliarden Euro zu. Südafrika bleibt mit deutschen Exporten von 9,1 Milliarden Euro der mit Abstand größte einzelne Markt südlich der Sahara.
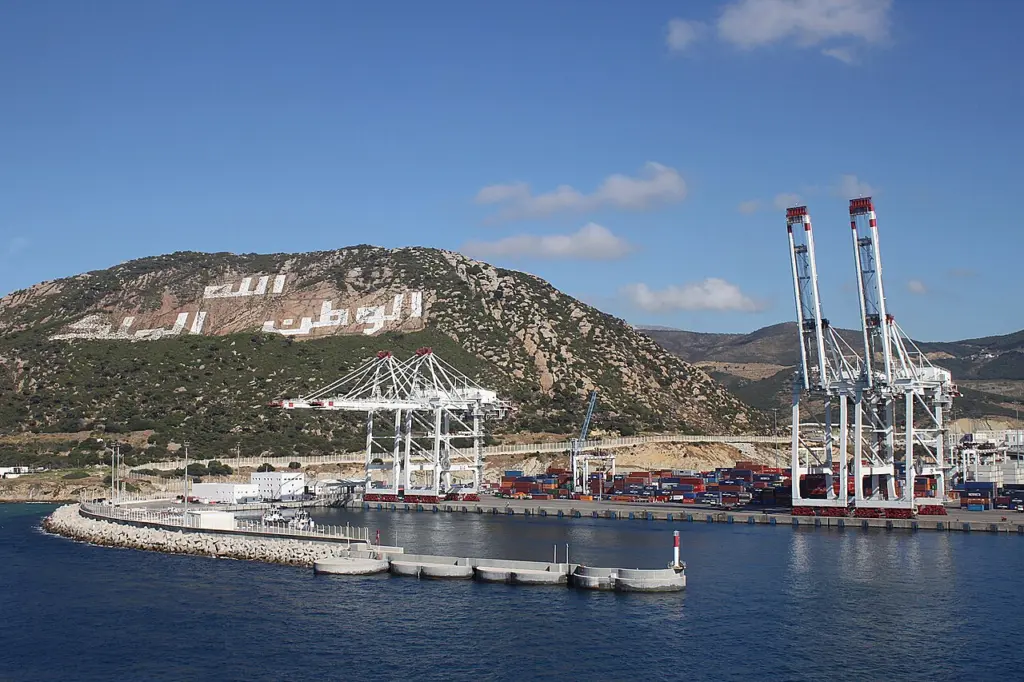
In Nordafrika geht die wirtschaftliche Verflechtung inzwischen über den klassischen Export hinaus. Deutsche Zulieferer bauen Produktionskapazitäten in Marokko und Tunesien aus. Volkswagen plant eine Montage in Ägypten, Siemens ist an großen Bahnprojekten beteiligt. Deutsche Unternehmen nutzen Teile Nordafrikas zunehmend als Produktionsstandorte nahe dem europäischen Markt.
Diversifizierung bedeutet mehr als neue Absatzmärkte
KfW Research beschreibt die Aufgabe breiter. Deutschland müsse sowohl seine Absatzmärkte als auch seine Bezugsquellen diversifizieren und langfristige Handelsbeziehungen aufbauen. Neue Partnerschaften könnten Abhängigkeiten reduzieren und Lieferketten widerstandsfähiger machen. In der Studie werden dabei ausdrücklich Indien und die Mercosur-Staaten als Beispiele genannt. Afrika taucht in diesem Abschnitt nicht als eigener Schwerpunkt auf.
Dabei betrifft die deutsche Abhängigkeit nicht nur den Absatz von Autos, Maschinen oder Chemieprodukten. Die KfW-Analyse zeigt, dass Importe auf geopolitische Spannungen weniger flexibel reagieren als Exporte. Deutschland kann bestimmte Absatzmärkte vergleichsweise leichter wechseln als Lieferanten strategischer Rohstoffe und Vorprodukte. Gerade bei diesen Gütern fehlen häufig kurzfristige Alternativen.
Auch hier besitzt Afrika wirtschaftliches Gewicht. Rohstoffe, Energie, industrielle Vorprodukte und künftig stärker lokal verarbeitete Materialien können Teil breiterer Lieferketten werden. Entscheidend wäre dabei eine andere Struktur als bei traditionellen Rohstoffbeziehungen: mehr Verarbeitung und Wertschöpfung in afrikanischen Ländern statt ausschließlich des Exports unverarbeiteter Ressourcen.
Der afrikanische Markt bleibt schwierig
Die Verlagerung zusätzlicher deutscher Geschäfte nach Afrika wäre allerdings keine einfache Antwort auf die geopolitische Fragmentierung. Germany Trade & Invest verweist auf erhebliche Hindernisse. Viele Märkte sind preissensibel, Finanzierung ist schwierig und deutsche Anbieter haben in den vergangenen Jahren Marktanteile an chinesische und indische Wettbewerber verloren. In zahlreichen Staaten kommen hohe Staatsschulden, schwache Infrastruktur, Währungsrisiken und regulatorische Unsicherheit hinzu.
Auch die wirtschaftliche Entwicklung unterscheidet sich erheblich zwischen den Regionen. Während Ostafrika 2026 nach Prognose der Afrikanischen Entwicklungsbank kräftig wächst, bleibt das Wachstum im südlichen Afrika deutlich schwächer. Westafrika wiederum verbindet hohe Wachstumsraten mit politischen und sicherheitspolitischen Risiken in Teilen der Region.
Das unterscheidet eine stärkere Hinwendung zu Afrika von einer bloßen Umlenkung bestehender Exporte. Neue Märkte erfordern Finanzierung, lokale Partner, Service- und Vertriebsstrukturen und in vielen Branchen Produktion vor Ort. Germany Trade & Invest sieht gerade Subsahara-Afrika im Vergleich zu Indien, Südamerika oder Südostasien aus deutscher Perspektive weiterhin als weitgehend unerschlossen an.
Das deutsche Exportproblem ist auch ein Portfolio-Problem
KfW Research beschreibt eine Weltwirtschaft, in der sich Handel zunehmend entlang politischer Beziehungen verschiebt. Seit 2016 stiegen Deutschlands Exporte in geopolitisch besonders nahestehende Länder um rund 26 Prozent. Mit sehr weit entfernten Staaten brachen die Exporte im selben Zeitraum um rund 90 Prozent ein. Dieser extreme Rückgang betrifft allerdings eine kleine Gruppe überwiegend politisch instabiler Länder und lässt sich nicht auf den gesamten Globalen Süden übertragen.
Die Untersuchung warnt zugleich davor, die Antwort ausschließlich in einer Konzentration auf politisch nahestehende Staaten zu suchen. Bei einer umfassenden Aufteilung der Weltwirtschaft in geopolitische Blöcke könnten globale Handelsströme deutlich zurückgehen. Deutschland würde damit einen Teil der internationalen Arbeitsteilung verlieren, von der sein Wirtschaftsmodell besonders stark abhängt.
Afrika steht damit nicht für einen Ersatz von China oder den USA. Der Kontinent steht für genau jene Verbreiterung der deutschen Außenwirtschaft, die angesichts paralleler Risiken in beiden großen Märkten an Bedeutung gewinnt. Noch zeigt die Handelsstatistik vor allem, wie groß der Abstand ist: 28,4 Milliarden Euro deutsche Exporte nach Afrika stehen zusammen mehr als 227 Milliarden Euro Ausfuhren in die USA und nach China gegenüber. Gleichzeitig wächst der afrikanische Absatzmarkt deutlich schneller als das deutsche Exportgeschäft insgesamt.